Juros altos, crédito curto: como as pequenas empresas do interior estão sobrevivendo ao ciclo de aperto
Levantamento com 140 negócios em 12 cidades mostra que o financiamento formal caiu pela metade em dois anos — e que o caixa passou a vir de cooperativas, fornecedores e do próprio cliente.

Quando a taxa básica passou de 13%, o dono de uma pequena metalúrgica em Sertãozinho fez uma conta simples: cada máquina nova custaria dois anos de lucro só em juros. Ele não comprou. Em vez disso, negociou prazo de 90 dias com o fornecedor de aço e passou a cobrar 50% de entrada dos clientes.
A história se repete, com variações, nos 140 negócios ouvidos por esta reportagem entre junho e agosto. O crédito bancário deixou de ser a primeira opção — e, em muitos casos, deixou de ser opção. Os dados completos do levantamento estão disponíveis para consulta.
O que substituiu o banco
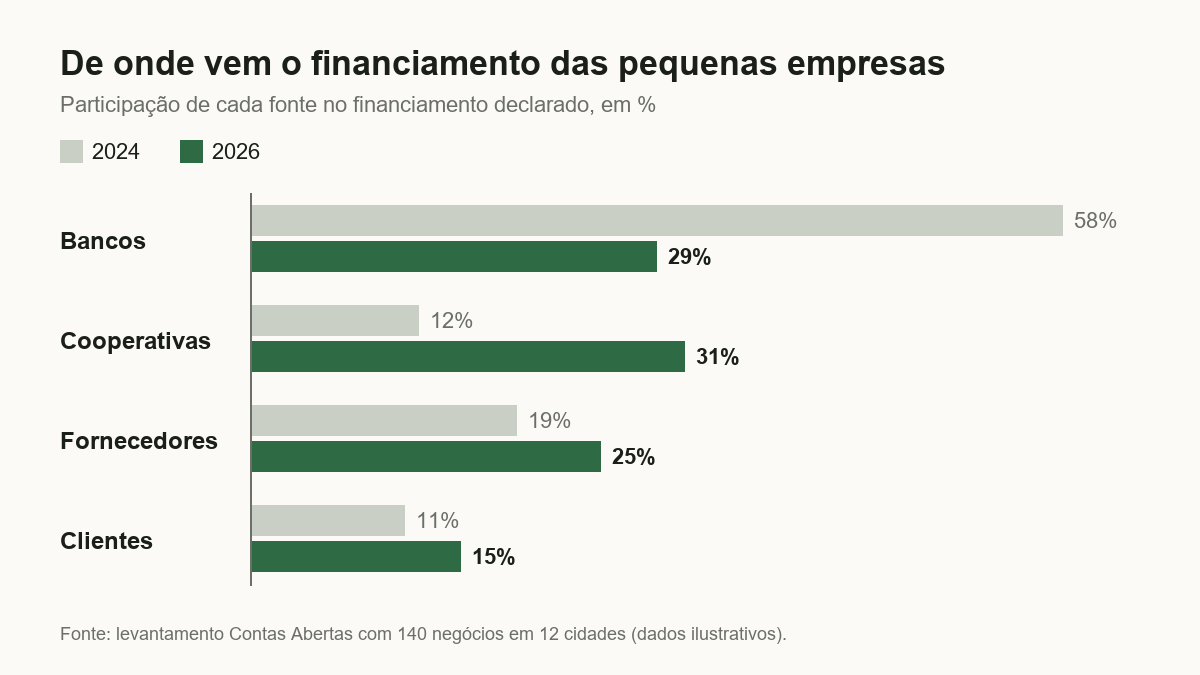
Três fontes aparecem com frequência nas respostas: cooperativas de crédito, prazo do fornecedor e antecipação de recebíveis do próprio cliente. Nenhuma é nova. O que mudou foi a proporção.
- Cooperativas — respondem hoje por 31% do financiamento declarado, contra 12% em 2024.
- Fornecedores — prazo médio subiu de 28 para 61 dias.
- Clientes — 44% dos negócios passaram a exigir entrada ou pagamento antecipado.
“O banco quer garantia. O fornecedor quer que eu continue comprando. É uma conversa muito diferente.” — Antônio Barreto, proprietário de metalúrgica
O custo invisível
Prazo mais longo com o fornecedor raramente vem de graça: o preço à vista some da tabela. Nos casos analisados, o sobrepreço embutido ficou entre 4% e 9% — próximo do custo de um crédito rotativo, mas sem aparecer em nenhum balanço.
Se o ciclo de aperto durar mais um ano, como projeta o mercado, a pergunta deixa de ser quem consegue crédito — e passa a ser quem consegue continuar comprando fiado.


